不少常年跑亳州、安国、玉林各大药材市场的从业者,今年都有一种强烈感受:当下中药材行业早已不存在普涨普跌的行情,市场撕裂程度远超往年。经常出现同一个市场内,大宗药材不断探底走弱,商户出货困难、利润持续压缩;另一边部分品种货源紧俏,产地收购价日日上调,持货商家惜售不愿放货。
有药商感叹,今年想做好药材生意,不能再笼统判断大盘好坏,必须精准区分品种基本面。如果还抱着 “大盘涨所有货都涨” 的老旧思维,很容易踩进行情陷阱。今天站在农技与产地行情的角度,为大家完整梳理 2026 年 1 月至 7 月,逆势走强的十大中药材,梳理真实涨幅与核心驱动因素,不管是中药材种植户、产地收购商、市场批发商,还是关注养生药材行情的朋友,都值得认真看完、收藏留存。
纵观 2026 年前七个月国内中药材流通市场,整体行情呈现非常鲜明的结构性分化格局。多数传统大宗家种药材因为前些年高价刺激扩种,产能集中释放,叠加下游药厂、饮片企业普遍采取按需采购、随进随出的策略,库存消化速度缓慢,价格持续承压下行。
与之形成鲜明对比,一部分品种依托极端气候造成的减产预期、野生资源持续缩减、海外进口渠道受阻、药食同源养生需求持续扩容等多重利好支撑,走出独立上涨行情。供需格局、生长周期、外部环境,共同造就了本轮药材上涨浪潮。下面按照涨幅依次盘点本轮热门品种。
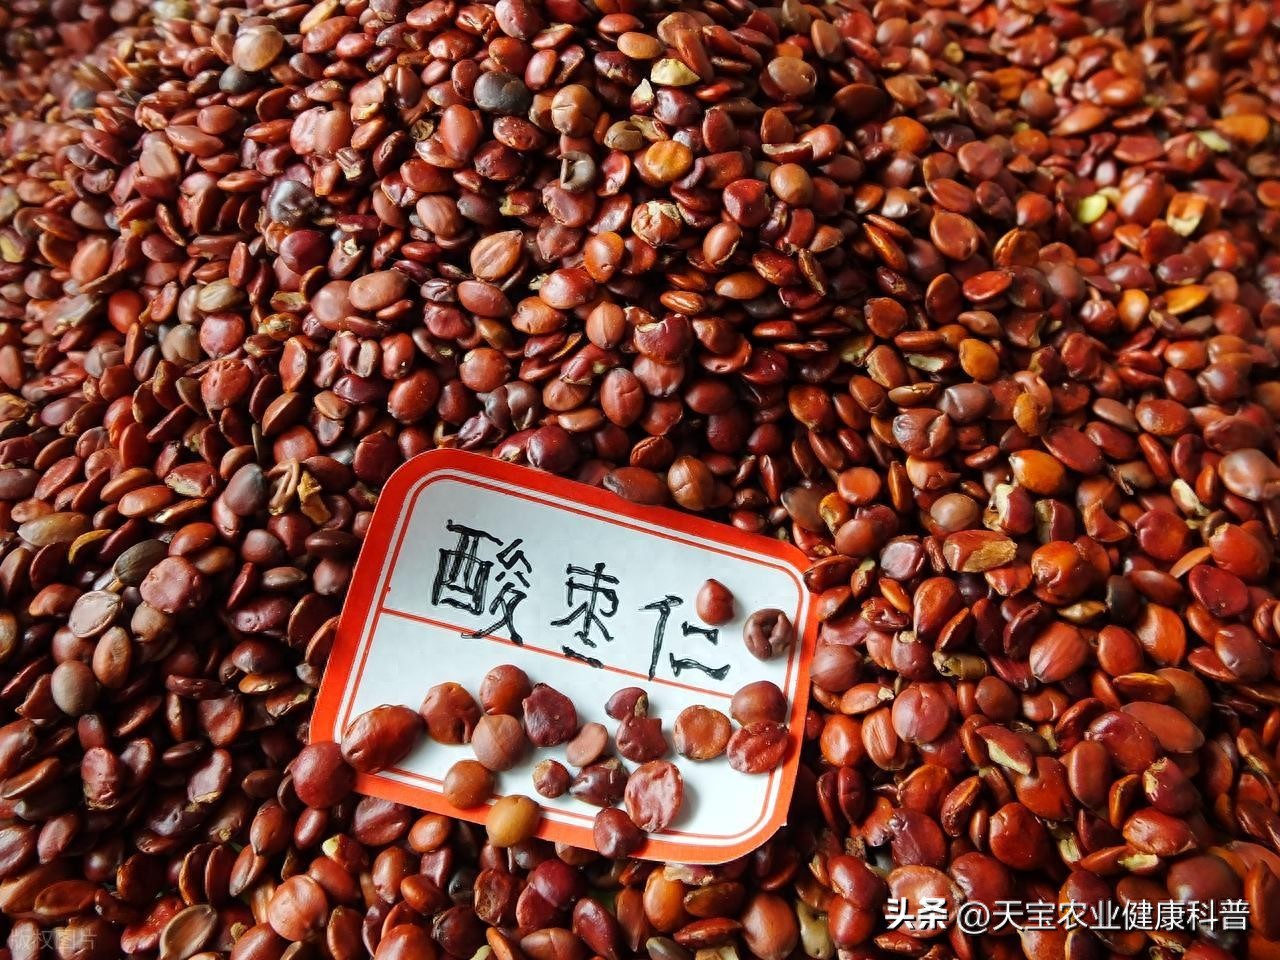
第一名:国产 98 规格酸枣仁
综合涨幅接近 100%,年初市场主流成交价格维持在 450 元 / 公斤上下,进入 7 月份行情一路冲高,市场报价达到 900 元 / 公斤。
酸枣仁成为 2026 年上半年整个药材行业关注度最高的明星品种,行情直线拉升并非偶然。北方核心产区在花期、坐果阶段接连遭遇极端天气,大范围减产预期持续发酵。叠加新旧货源衔接空档期,市场流通陈货逐步消耗,产地持货农户与中间商普遍产生惜售心态。同时资金持续关注该品种,进一步放大行情波动。短期货源供给紧张直接推动价格近乎翻倍,也带动整个籽仁类药材人气回暖。
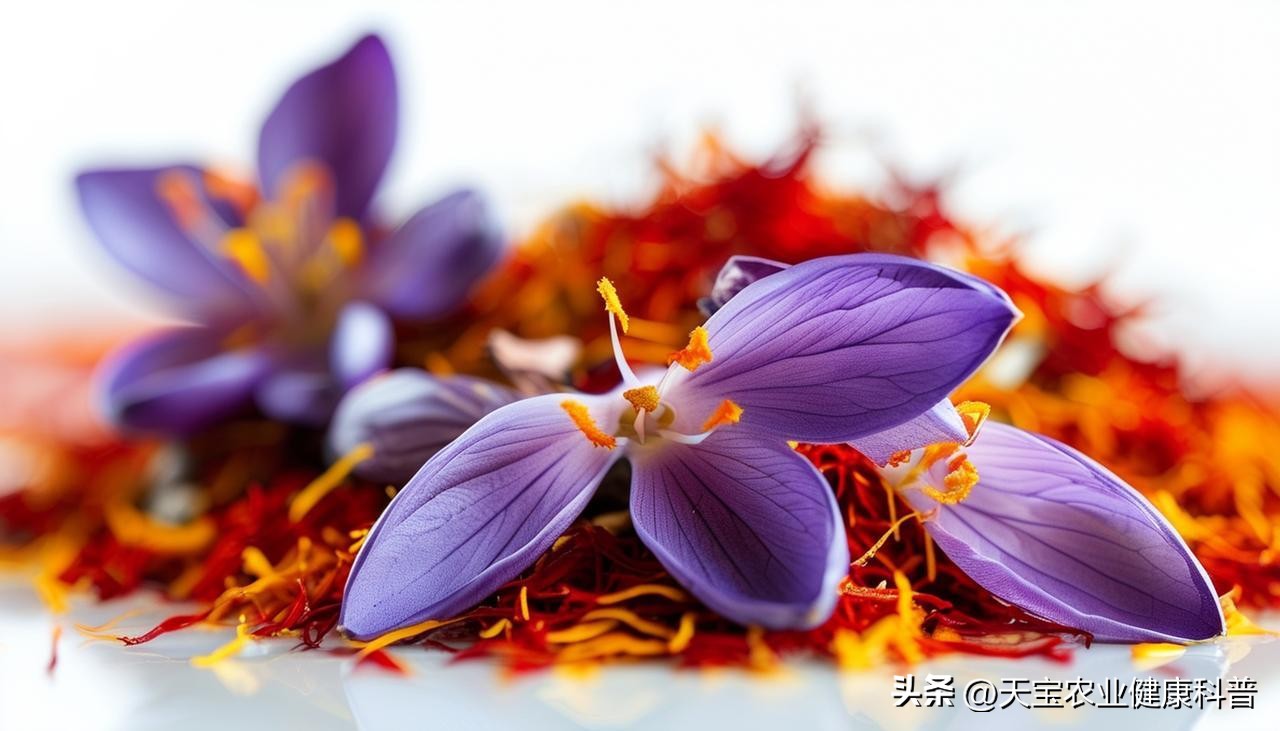
第二名:西红花(藏红花)
涨幅突破 60%,年初市场价大约 9000 元 / 公斤,5 月底行情达到阶段性高点,优质货源成交区间稳定在 14000-15000 元 / 公斤。
西红花属于高度依赖进口的名贵药材,国内规模化种植产能有限,绝大多数货源依靠伊朗进口。受中东地缘环境持续扰动,跨境运输、通关流程受到影响,海外货源输入量明显收缩,优质货源持续紧缺。
最近几年大众养生需求持续释放,藏红花日常泡水、食疗消费群体不断扩大,药食双重需求稳定托底价格。供给收缩叠加刚性需求,让西红花在上半年稳步走高。
第三名:黄精
累计涨幅约 39%,年初市场统货行情 40 元 / 公斤,年中主流成交价格上涨至 75 元 / 公斤附近。
黄精行情走强的底层逻辑在于较长的生长周期,人工种植黄精普遍需要 3 至 5 年才能采挖。在前几年长时间低价行情冲击之下,很多种植户收益微薄,主动缩减种植面积,直接导致 2026 年能够正常采挖上市的货源大幅减少。
与此同时,药食同源赛道持续爆发,即食黄精、黄精茶饮、养生膏方需求量逐年上升,药用市场与食疗市场双向消耗库存。在地货源不足,需求稳步增长,支撑黄精价格稳步抬升。
第四名:韭菜子
涨幅大约 32%,年初市场价 53 元 / 公斤,年中市场货源紧张,报价走高至 90—98 元 / 公斤区间。
韭菜子本轮涨价根源来自上一年度产区自然灾害,北方主产区开花结果期遭遇持续降雨,落花落果问题突出,2025 年总产量大幅缩水。经过一年多流通消耗,市场现存老库存基本见底。韭菜子属于男科常用籽仁药材,终端具备稳定刚需,库存紧张背景下,持货商捂盘观望,行情持续走强。
第五名:贵州小中统太子参
涨幅约 13%,年初市场成交价 45 元 / 公斤,年中上涨至 52 元 / 公斤。
太子参行情变动,核心离不开种植面积与气候两大因素。此前长期低价运行,极大挫伤种植积极性,贵州等核心产区栽种规模持续缩减。进入 2026 年生长期,产区雨水偏多,田间积水引发病害,直接造成单产下滑。每年春季是饮片厂、药企常规补库窗口,集中采购进一步推动价格企稳上行。
第六名:土茯苓
整体涨幅 30%。
市面上流通土茯苓分为野生资源与小规模家种货源。长期无序采挖之下,野生土茯苓存量逐年递减,人工栽培技术尚未大面积普及,家种产量很难填补市场缺口。
近几年两广、南方地区湿热调理需求提升,药企春季集中补货,再加上农村人工采挖成本年年上涨,多重因素叠加,持续拉大供需缺口,行情保持上行通道。
第七名:延胡索(元胡)
涨幅约 27%。
浙江、陕西两大传统产区在 2025 年采收季遭遇持续阴雨天气,块茎发育受影响,单位产量出现下滑。随着中药饮片集采常态化,市场对于高品质选货需求持续提升,优质货源优先涨价,拉开与普通统货的价差,带动元胡整体行情稳步抬升。
第八名:前胡
涨幅约 24%。
前胡货源同样依靠野生采收为主,多年持续开采之后,野外存量不断萎缩;家种培育难度偏高,规模化发展缓慢,新增供给有限。每年春季属于呼吸道疾病高发时段,基层诊所、连锁药店、饮片企业采购量上升,集中拿货刺激行情持续走高。
第九名:色青统槐米
涨幅 20%,年初市场价格 15 元 / 公斤,年中成交价格上涨至 18 元 / 公斤。
前期长期低价运行,农户采收积极性不足,叠加产新期气候影响,新货总产量不及预期。产新结束之后市场流通货源总量有限,供给偏紧支撑价格上涨,行情上涨之后保持较强韧性,没有出现快速回落。
第十名:河北青花金银花
涨幅 9%,年初市场价 110 元 / 公斤,年中上行至 120 元 / 公斤。
金银花此前经历一轮深度回调,价格回落至相对合理区间,吸引不少商家逢低布局抄底。市场普遍预判主产区新一轮产新增量有限,叠加换季期间药企提前备货采购,多重利好推动价格迎来阶段性反弹。
在这里必须着重提醒所有读者:文中统计的涨幅,综合汇总全国各大主流药材市场 2026 年 1—7 月成交行情估算。中药材规格划分细致,产地不同、品质等级不同,成交价格存在明显差距,各类行情统计口径也略有出入,数据仅作为行业行情参考,绝对不能作为种植、囤货投资依据。
中药材价格波动受气候、资金、产地管理、政策、进出口等数十种变量影响,短期上涨不代表长期持续走强。种植户千万不要看见某个品种短期涨价就盲目跟风扩种,药商也切忌高位大量囤货,一定要结合自身渠道、资金实力理性判断,规避行情回调带来的风险。
看完这份 2026 年前 7 个月上涨药材榜单,大家手里经营或者种植的品种有没有上榜?你认为接下来哪一类药材行情还有继续走强的机会?哪些品种涨价属于短期脉冲行情,后续存在回落风险?
欢迎在评论区留下你的观点,一起交流探讨药材后市走向!后续我持续跟踪各大产区产新动态,及时分享最新产地一手行情,感兴趣可以点个关注,不错过干货分析。