猫爪草从每公斤1100元跌到60元,白术从175元跌到20元,紫菀从130元跌到8元——这不是某个品种的偶发崩盘,而是一张清晰的行业化验单:本轮中药材暴跌,本质是产能严重过剩叠加上下游需求同步萎缩的典型周期回调,所谓“卖酒的修脚的进场炒药”只是一个被夸大的边角叙事,就算拿掉它,核心品种几倍的产能过剩照样会把价格击穿。
一、猫爪草从1100跌到60,白术产量暴增5倍,这是产能过剩最直白的证据
先看“化验单”上最触目惊心的几个指标。
猫爪草在2025年产新前,市场价一度冲到1100元/公斤,到2025年末直接跌至45元,跌幅95.9%。2026年10月,药通网的公开报价条目显示,猫爪草当前市场价在60元/公斤左右。从四位数跌到两位数,只用了不到两年。
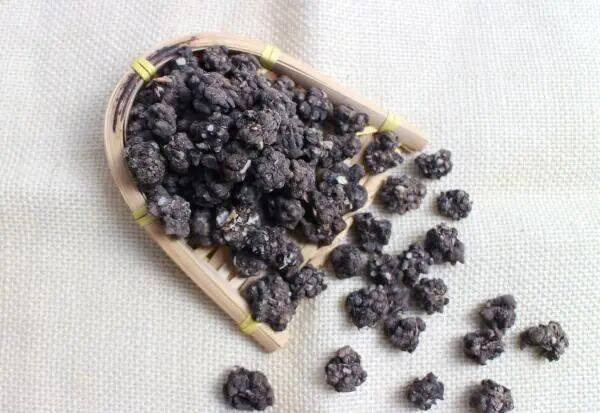
簸箕中盛放的干燥猫爪草药材
白术(2年生)的曲线更典型。2024年3至4月,市场价达到175元/公斤,2025年跌至20元,跌幅超85%。跌幅之所以这么猛,是因为2023-2024年的高价刺激全国疯狂扩种,2025年产新后,白术的产量较扩种前直接增长了5倍。
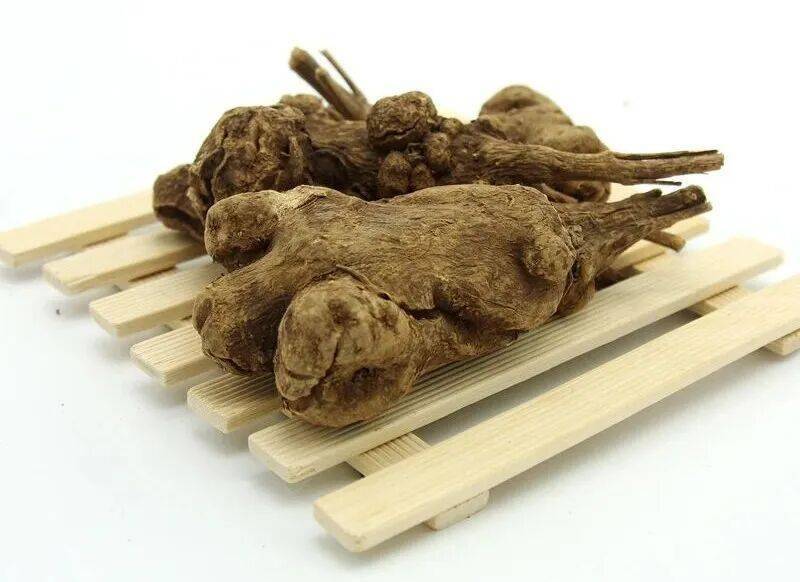
木托上摆放的若干干品白术药材
5倍——不是微增,不是翻番,是多出来四倍的产能一起涌进市场,价格不崩才奇怪。
紫菀的年常规市场需求不足2000吨,2024年产量却超过了5000吨,达到正常需求的2.5倍。2023年9月市场价还在130元/公斤,2025年末直接跌到8至9元,跌幅86.8%。
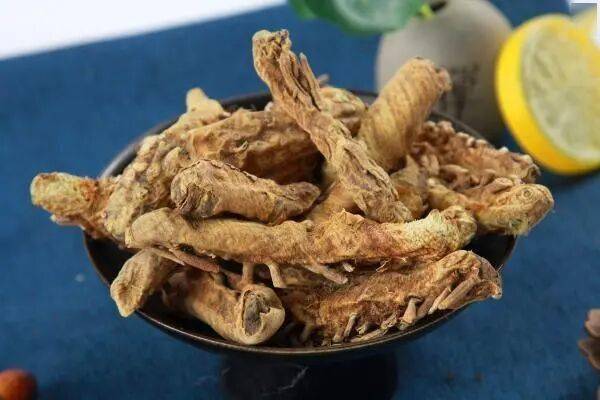
瓷碗中堆放的干燥紫菀药材
这三个品种的共同特征是:高价刺激下种植面积数倍扩张,产能集中释放直接击穿成本线。这和有没有人跨行业来囤药没关系——货就是多出了这么多,谁来了都消化不掉。
二、“卖酒的修脚的进场炒药”为什么不是主因?因为连数据都没有
这个说法在行情过热阶段流传很广,但反过来说,如果它真的是暴跌的核心推手,就至少应该能在公开渠道找到两个东西:一是跨行业进场群体的大致规模和涉及资金量,二是他们在暴跌阶段集中抛售的库存数量。
第三方行业复盘倒是提到了“前期社会资本炒作退潮后囤积库存恐慌性抛售”,但同样没有给出所谓“卖酒群体”“修脚群体”的具体人数和资金规模。
这意味着,“跨行业者进场炒药”作为一个独立变量,连量化都做不到,更不用说把它上升到“本轮暴跌主因”的位置。
去掉这个变量,核心品种几倍的产能过剩照样成立;但反过来,没有这几倍的过剩产能,光靠几批跨行业资金撤退,不可能把猫爪草从1100元砸到60元——毕竟猫爪草一年全国产量才多少,一个中小品种,几路游资进来囤一票就能托住价格,前提是供给端没有严重过剩。
问题恰恰是,供给端已经严重过剩了。
三、病因分内外:种植端是内因,集采压需求是外因,这一轮比以往都狠
所有中药材暴跌的核心逻辑都一样:高价→扩种→过剩→暴跌。广金钱草在2016至2019年走完了一整轮,2022至2025年又走完了一整轮,规律精确得像闹钟:短生长周期品种,完整涨跌周期就是3至4年,高价期、低价期各维持1至2年。
猫爪草、白术、紫菀的暴跌,无非是把这个剧本又演了一遍。
但这轮有一个关键变量和以往不同:集采。
2025年底,全国中药饮片联盟采购办公室监测到安徽、河南等地合计10家中药饮片企业因原料价格波动无法履约,被列入违规名单,暂停参与集采资质至2027年5月25日。
第二轮全国饮片集采有1140家企业报名,最终776家中选,整体中选率约68%,两轮集采覆盖了医疗机构采购常用饮片品种的六成左右。
集采意味着什么?意味着下游药企、饮片企业的采购策略发生了根本性改变。亳州中药材价格指数监测工作组在2026年第三季度报告中的表述很直接:下游药企、饮片企业以刚需采购为主,备货态度谨慎,市场缺少带动行情回暖的有力支撑。
以前行情低迷时,下游企业还会趁低价大规模备货,帮市场消化一部分库存,缩短下行周期。现在集采压价+按需采购,下游不仅不囤货,还在主动压缩库存,需求端直接躺平。
从全市场的供需总量来看,2025年国内384个常用大宗品种总产量约580万吨,市场总需求仅约500万吨,整体过剩率达16%。这是整个行业的基本面,不是哪一个品种的问题。
所以病因要分两组看: 种植端疯狂扩种是内因——白术产量5倍增长、紫菀产量2.5倍于需求,这是最致命的;集采压制下游采购动力是外因——让本该在低价阶段进场吸货的需求方变成了旁观者,拉长了库存消化时间。
对比上一轮周期,这一轮的低价阶段预计持续2至3年,比历史平均的1至2年要长得多。
四、预后判断:短期不会好,但暴跌本身就在为下一轮反转埋种子
亳州中药材价格指数在2026年第三季度的平均值较第二季度下跌了2.66%,9月份全月跌价品规占比仅11%。这表明市场已经从2025年的恐慌性暴跌阶段进入了缓慢阴跌、低位震荡的阶段——最猛的那一波已经过去了。
但“跌不动了”不等于“要涨了”。行业预判,本轮熊市仍将持续2至3年,整体“旺季不旺”的格局短期内不会改变。原因很简单:库存还没消化完,集采压制下需求端也没有回补动力。
更长期的视角里,暴跌本身就是下一次反转的起点。价格长期低于成本,药农会主动减种,种植面积收缩到一定程度,供给端重新收紧,行情自然抬头。
川芎就是一个正在走这条路的品种——调研显示,连续两年低价运行后,川芎主产区种植面积锐减、种源资源紧缺,规模化种植产能持续出清。
一个值得注意的结构性分化是:本轮暴跌的品种,都是可以人工种植的家种品种,野生中药材的价格一直保持坚挺。这意味着,跌的只是那些“可以快速扩产”的品类,而那些资源本身就稀缺、供给弹性极低的品种,跟这轮泡沫没什么关系。
当前市场正处于熊市的后半场:最剧烈的暴跌已经结束,但距离真正的反转,还需要等库存消化、等种植面积实质性缩减、等需求端出现变量。这个行业近十年反复上演的剧本已经说明了一件事——下次涨价的种子,恰恰是在这次暴跌里埋下去的。