投资优先还是消费优先?这场争论的答案,藏在一组数字里
9月19日的清华五道口首席经济学家论坛上,林毅夫与李迅雷的面对面交锋,被媒体概括为"投资优先"与"消费优先"之争。
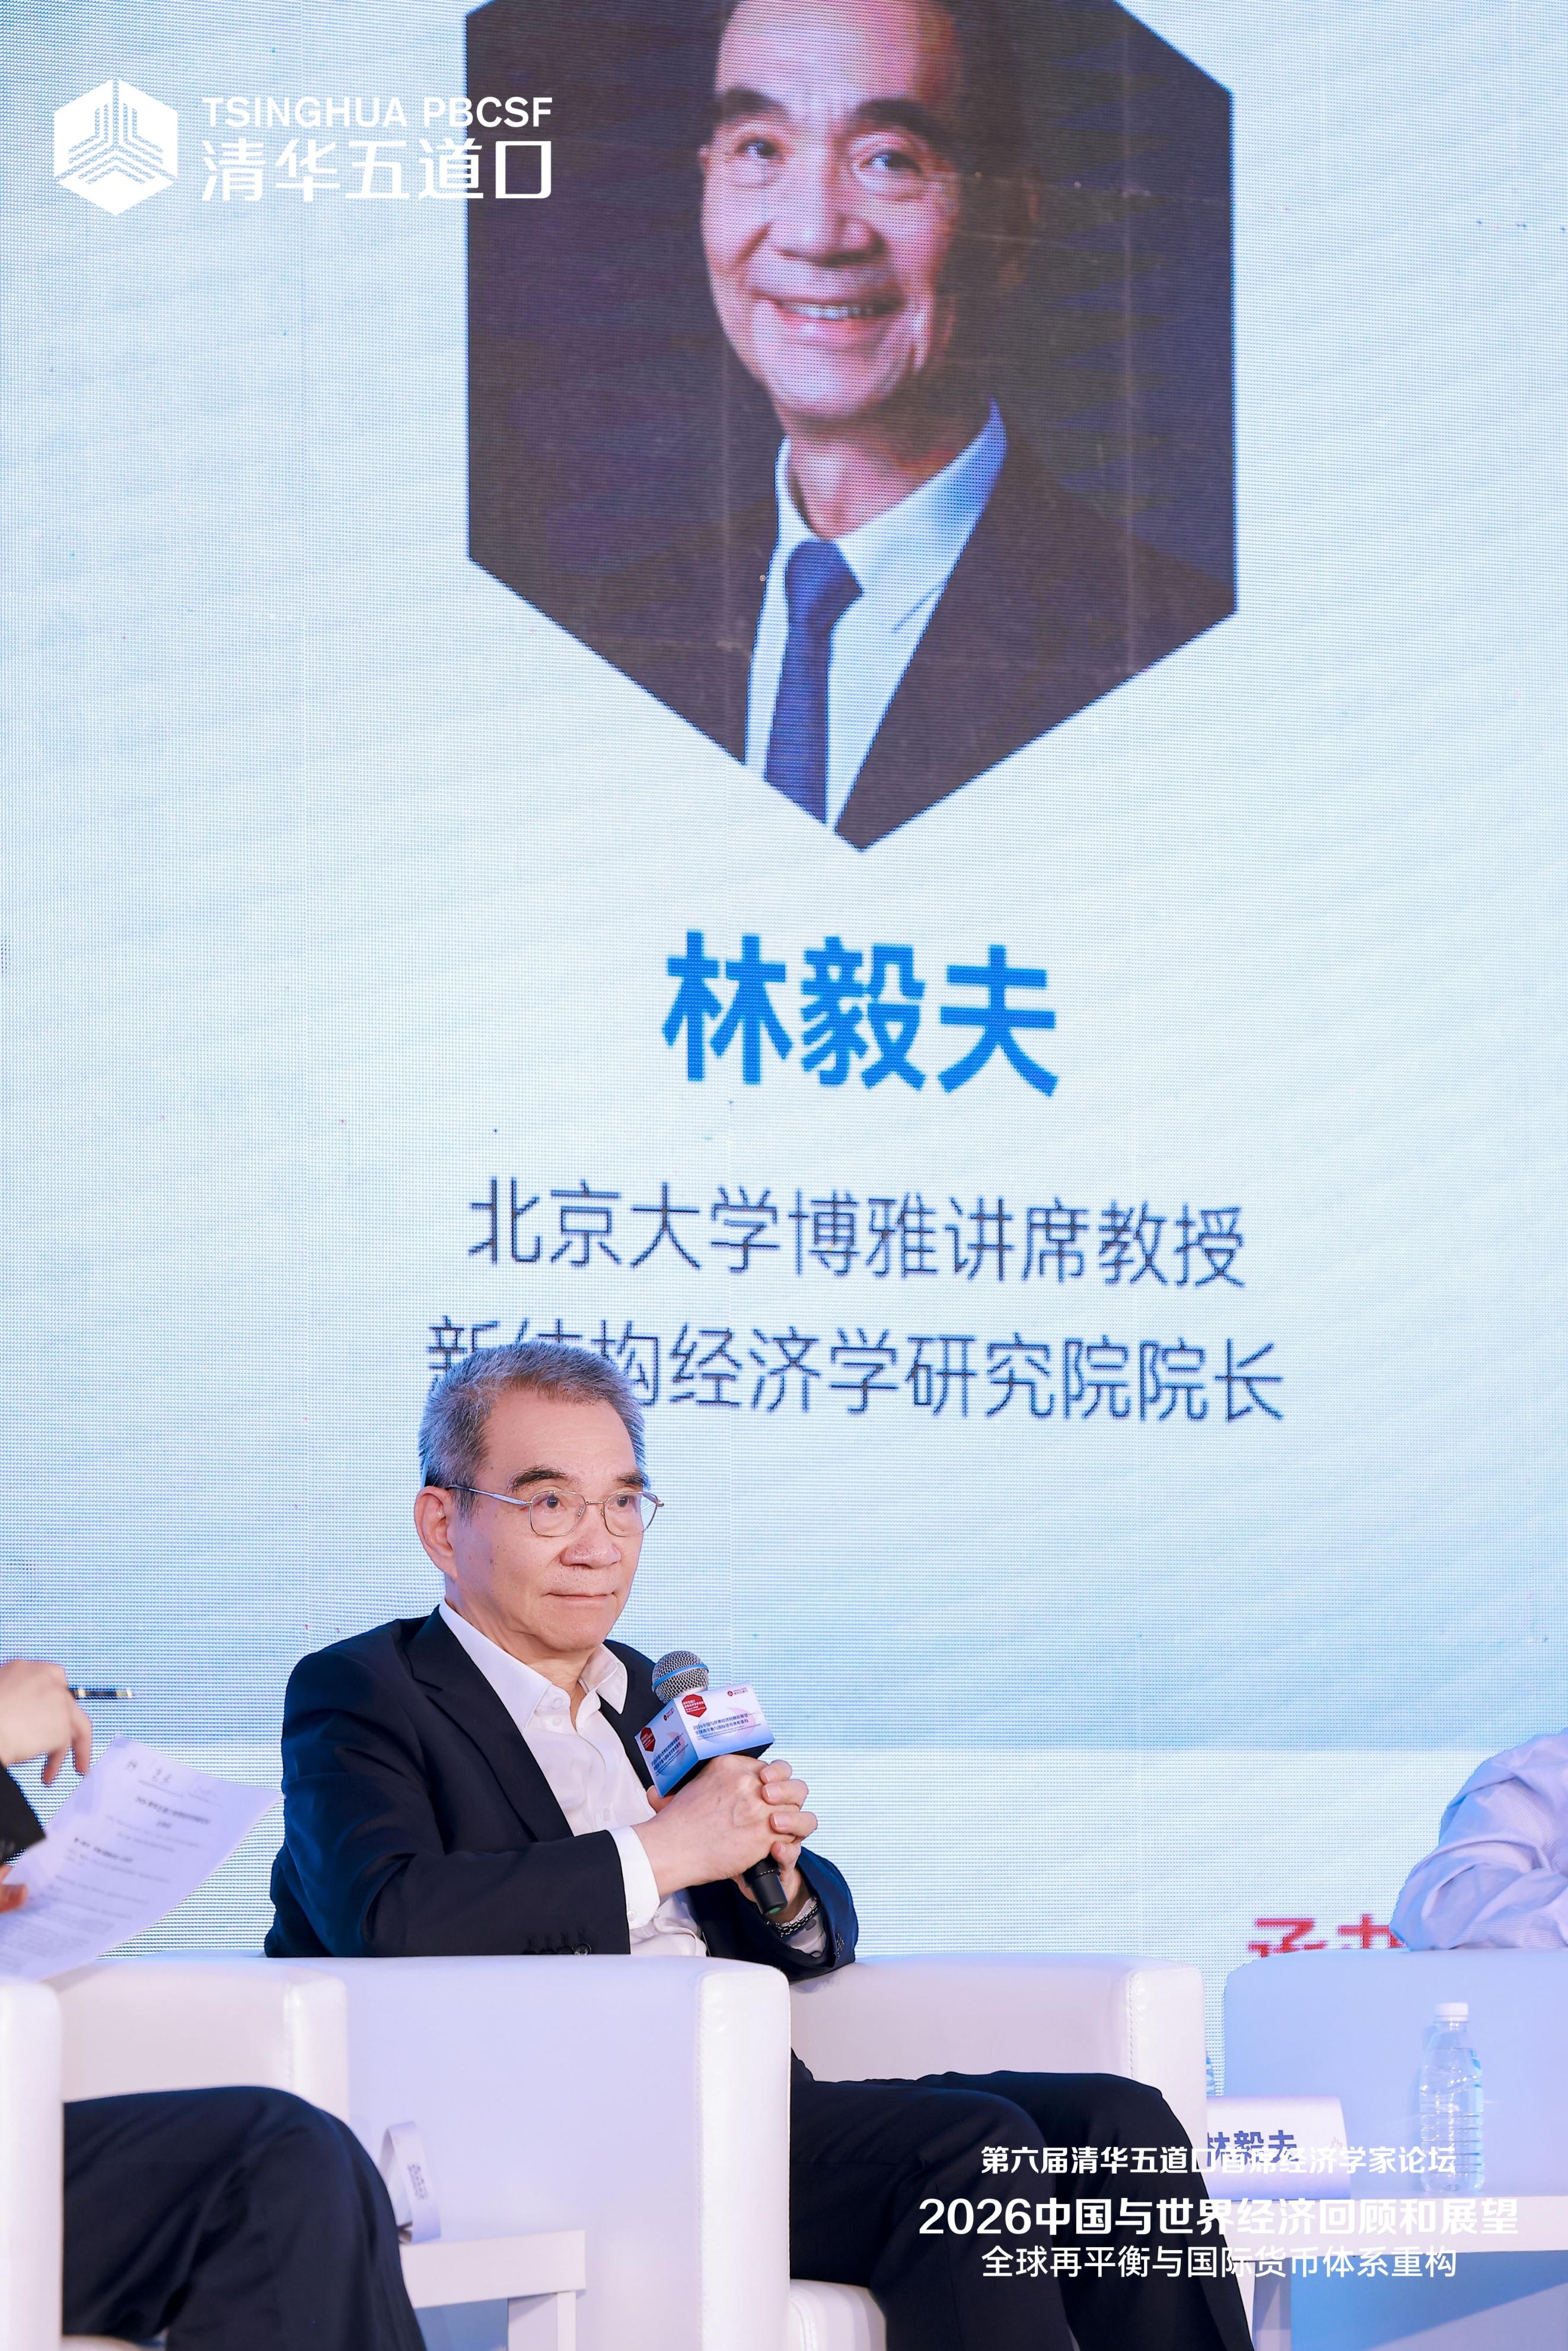
林毅夫出席清华五道口首席经济学家论坛并发言
但把两人的完整发言摊开看,你会发现这更像一场关键词错位的对话:林毅夫谈的是"外部约束",李迅雷讲的是"内部代价"——两人并未正面反对对方,争的其实是政策资源的倾斜顺序。而历史给出的答案,或许比两位学者的立场都要微妙。
林毅夫的理由,锚定在"外需回不来了"
林毅夫的核心论据,是全球经济增速的断崖式下移:美国1960年至2008年年均增长3.3%,2008年至2025年降至2.1%;欧元区从3.1%降至0.9%;全球整体从3.7%降至2.7%。
在他看来,2008年金融危机后全球已进入长期疲软,贸易增长率比GDP增长率还低,这意味着中国按每年20%增速预期形成的出口产能,如今面对的是不到5%的出口增速。
由此他推出一条很硬的逻辑:中国GDP占全球比重仅约18%,"你不可能靠82%的需求疲软,用这18%的需求旺盛来弥补"。
外需缺口是刚性的,而消费是收入的函数——产能过剩导致投资放缓、就业放慢、工资承压,反过来压制消费信心,所以产能过剩时"绝对不会有信心去增加消费"。与其绕道消费,不如直接投资:产业升级、绿色基建、新型基础设施,以及引导过剩产能向"一带一路"沿线国家转移。
社科院学部委员余永定是这条路径的坚定同盟。
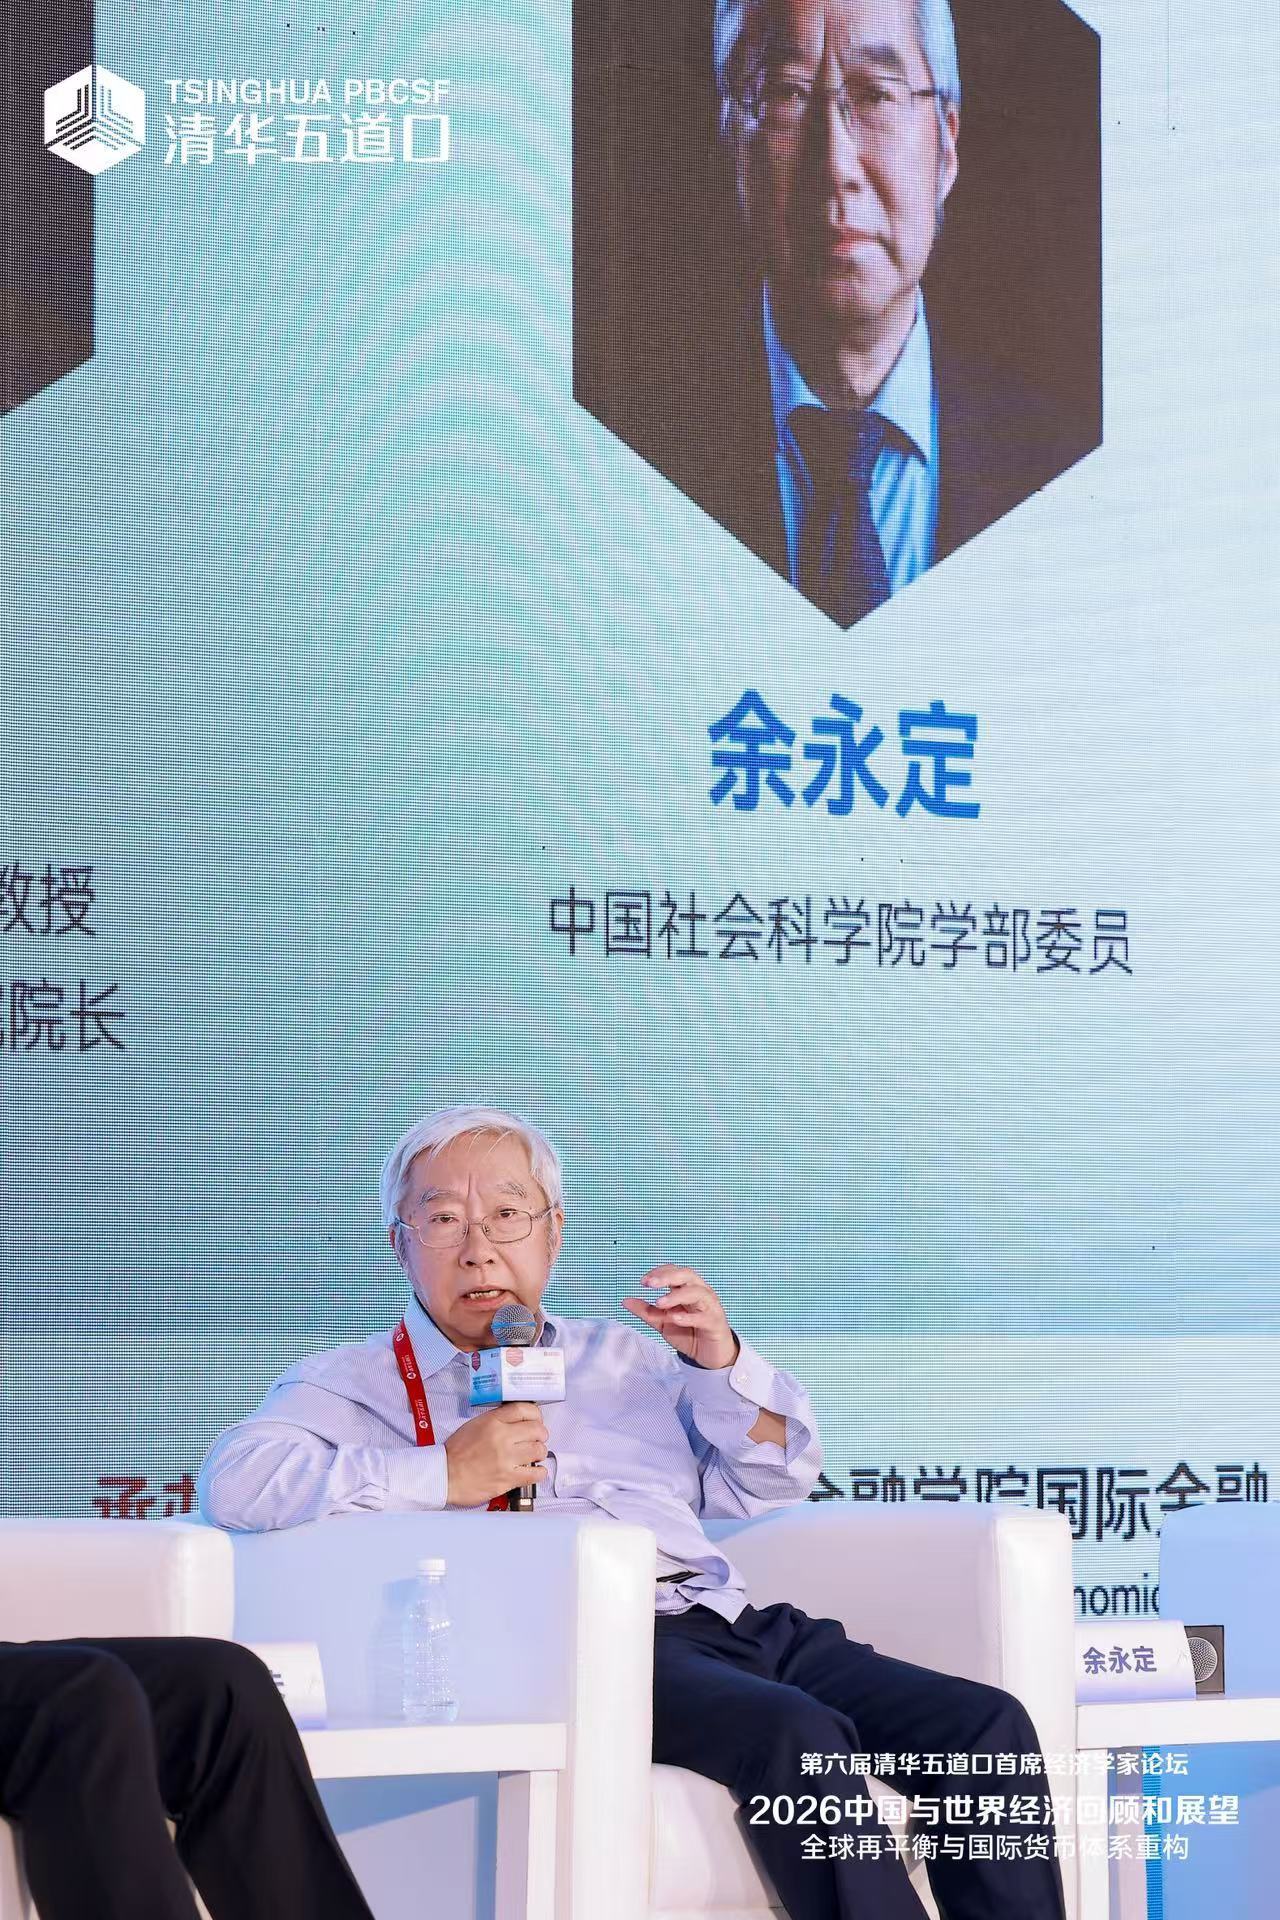
余永定在清华五道口首席经济学家论坛上发言
他给出两个数据支撑:中国的资本产出率约为7,西方发达国家为十几、日本更高,中国处于中上等水平,"投资过多必然导致效率低下"的说法不成立;2025年花了7000亿元做消费财政刺激,消费增速仍逐年下降,说明消费是内生变量,短期刺激改变不了长期趋势。
他还点出政策窗口的紧迫性——美国10年期国债收益率已突破5%,中国是全球物价最低的主要经济体,扩张性政策的时间窗口有限,错过就可能重演"通胀起来后再想降息"的被动局面。
李迅雷的反驳,落在"投资代价正在失控"
李迅雷没有否认投资的作用,他反对的是"继续高强度加杠杆投资"的可持续性。他引用的关键指标是增量资本产出率:从2021年的2.8升至目前的6%至8%——同样一块钱资本投入,能带动的产出只剩三分之一左右。
与之对应的是债务扩张速度:过去五年中国政府债务累计增长106%,同期GDP累计增速仅35%,债务增速是GDP增速的3倍。他自己总结:"如果大家觉得3倍的代价可以承受,那我们继续拉动。"
投资端的现实约束同样刺眼。李迅雷在论坛上直言,地方专项债"只能投有效益的项目、盈利的项目,现在很难找得到",今年1至7月投资增速落后于预期,说明项目稀缺已成硬约束。制造业投资整体负增长,仅电子、通信等先进制造业维持较快增速。
而促消费政策本身也存在结构问题:以旧换新覆盖的汽车、家电、家具等标的单价偏高,中低收入群体参与度过低,按他的估算,三年内受益者不超过20%,约80%居民享受不到政策红利。
野村中国首席经济学家陆挺补充了消费端受损的微观基础:中国居民财富约60%配置于房地产,2021年高点入场的群体中,约40%的房产对应财富已在本轮下行中蒸发;房地产企业应付账款约25万亿元,其中近8万亿元接近坏账,信用体系受损直接压制内需。
他还点出社保短板——3亿多灵活就业者未被职工社保覆盖,底层55%城乡居民月均社保待遇仅200余元,"如何花钱比多花钱更重要"。
真正的分歧不在投资与消费,而在"谁来花钱"
把两边的论据并排看,会发现一个耐人寻味的重叠:双方都不反对"扩大内需"这个总目标,也都认同消费最终要靠收入支撑。真正的分歧在中间环节——钱从哪来、投给谁。
林毅夫、余永定、姚洋在论坛上高度一致的主张,其实是中央加杠杆:姚洋直言"地方政府债务问题比房地产更严重",林毅夫建议参照2000年成立四大资产管理公司剥离银行不良贷款的先例来处置地方债,余永定则强调"我们追求的不是财政平衡,而是财政的可持续性"。
反方则主张这笔钱要更多投向社保与居民收入。李迅雷建议"投资于人",陆挺建议先清理企业间三角债、修复信用,再给底层群体提高社保待遇。
这个分歧在历史先例里能找到参照。2008年国际金融危机后,4万亿元投资计划成功对冲外需下滑、支撑"保8"目标,验证了投资作为逆周期工具的有效性。
2015年新常态时期,政策表述调整为"投资起关键作用、消费起基础性作用",当年最终消费对增长贡献率升至66.4%,需求结构出现转折。2022年以后,政策进一步明确"把恢复和扩大消费摆在优先位置",但随即补上"统筹促消费和扩投资、形成两者良性循环"。
官方从未采用非此即彼的二选一方案。
这个争论的答案,或许不在投资与消费之间,而在"阶段"之间。
综合双方论据与历史轨迹,现实路径更可能是:由中央政府加杠杆统筹财政资源,一方面投向产业升级、绿色基建等仍有空间的有效投资,另一方面补全社保短板、修复居民资产负债表以夯实消费基础——两者在动态中相互支撑,而非置换。
林毅夫看得见外需长期疲软的刚性约束,李迅雷看得见债务驱动投资的边际效率坍塌,但两者本来就不必是零和博弈。真正要追问的,不是"投资还是消费",而是"中央财政能否从地方手里接过加杠杆的主导权"——这才是双方在论坛上唯一没有分歧的共识。