经济增速一放缓,网上总有人拿日本说事:房价跌了,是不是要重演东京泡沫?年轻人不想消费,是不是要变成“低欲望社会”?
一时间,“失去的三十年”几乎成了万能标签。可别再乱对标日本经济了!我们现在的困境,跟他们是一回事吗?
财经作者李奥讲这段历史时,从一句流传很广的话开始:当年甚至有人说,卖掉东京山手线内侧的地,就能买下整个美国。
上世纪八十年代,中国刚刚打开国门,东京已是摩天楼林立,被视为全球最有活力的城市之一。美国未来学家赫尔曼·卡恩在著作里对日本模式推崇备至,断言到二十世纪末,日本会超过美国坐上世界经济头把交椅。
预言没来得及兑现,这个现代化强国就跌进了谷底:楼价崩塌,企业倒闭,失业潮汹涌而来。李奥想弄明白的是,一个战败国为何能在战后迅速翻身,又为何会在最风光的时候一路下坠,陷入长达三十年的停滞。
二战刚结束时,日本经济几乎被打回原点。转机来自冷战。
有了外部支持,再加上精益求精的制造传统、高度的社会凝聚力和年轻充沛的劳动力,日本很快重回发达国家行列。1964年东京举办奥运会,日本借机大兴土木,新干线就在那一年通车,那届奥运会的投资规模也创下了当时的纪录。
美国指责日本贸易不公平,对部分日本商品加征关税,日美之间的高端技术争端也不断升级。美国社会一度兴起反日情绪,不少人认为是日本人抢走了自己的饭碗,砸日本车、抵制日货的场面屡见不鲜。
到了1985年,美国把日本、联邦德国、英国、法国的财长和央行行长请到纽约广场饭店,签下了联合干预汇率的协议,这就是后来大名鼎鼎的《广场协议》。协议的核心是让美元贬值、日元等货币升值。
李奥认为,日本泡沫经济的起点,正是这一年。此后两三年里,按年度平均汇率计算,美元兑日元从一美元兑换二百四十日元左右,一路降到一百三十日元左右。
升值对出口是坏消息,但也让日本人一夜之间感觉自己变富了:企业能用更少的钱从海外买到原料,国民的购买力大增,欧美奢侈品被一箱箱搬回国内,消费热潮空前高涨。可硬币的另一面同样明显。
日本商品在海外变贵了,出口型制造业遭受冲击,不少中小企业经营困难。部分企业发现,与其辛辛苦苦做实业,不如把钱投到地产和股市里来得快。
为了稳住经济,日本试图把出口转向内需,可国内市场的容量有限,只好靠央行降息来托底。短短一年多,日本央行把贴现率从5%左右降到2.5%,钱一下子变得又多又便宜。
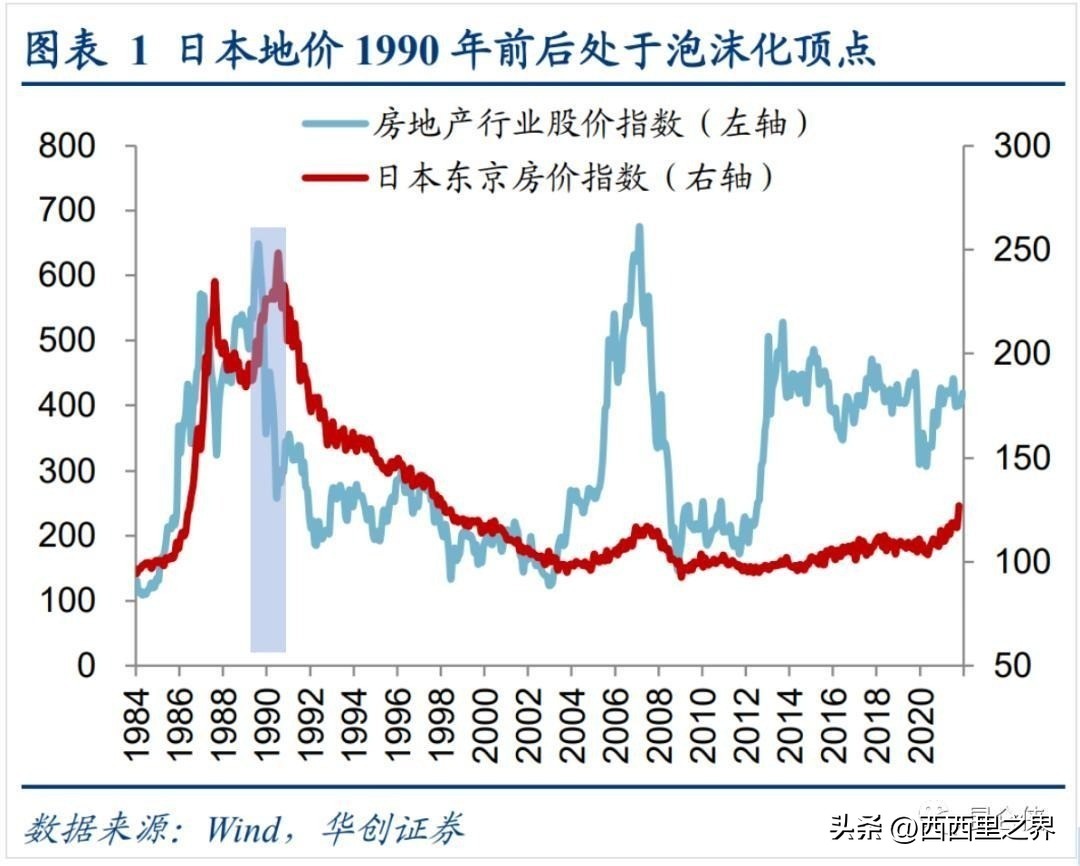
与此同时,日元持续升值也吸引了国际资金的目光:换成日元坐等升值,一度成了热门的赚钱思路。在宽松货币和信贷扩张的推动下,大量资金涌进股市,日经指数在1985年到1989年间涨到原来的三倍左右;尝到甜头的人又转身去买地、买楼,企业忙着扩张、开分店、给员工涨薪。
那几年的日本,毕业生成了香饽饽,企业为了抢人,面试就发路费,看中的人才还要送西装、请吃大餐。楼市涨得更离谱,东京等大城市地价短短几年大幅上涨,部分地段甚至涨了数倍。
金融机构的放贷标准一再降低,只要敢借,银行就敢放,泡沫被越吹越大。1990年前后,形势急转直下。
日本国内资产价格持续飙升,通胀压力也开始显现。日本政府意识到泡沫已经大到不得不处理的地步,央行从1989年开始连续加息,到1990年8月将贴现率提高至6%,监管部门也出台了严格控制房地产贷款总量的规定。
在高速行驶中猛踩刹车,后果可想而知:股市短短一年多跌去四成以上,地价随后连年下滑。企业经营压力不断加大,倒闭问题逐渐显现,失业率也在此后多年持续攀升。
失业本身还不是最可怕的,问题在于,前几年加杠杆买房、买地、扩大投资的人和企业,很多都背上了巨额债务。
资产卖掉还不够还贷款,收入增长也逐渐乏力,很多年轻人干脆放弃了买房、结婚、消费的念头,日本由此被贴上了“低欲望社会”的标签。谁也没想到,这一轮地价下跌会持续那么久。
为什么日本会失去三十年?李奥引用了经济学家辜朝明的解释,也就是“资产负债表衰退”。
泡沫破裂后,资产价格大跌,负债却一分不少,企业和家庭的第一要务从“赚更多钱”变成了“尽快还债”。大家都在去杠杆,没人借钱投资和消费,经济自然越来越冷;信心越差,大家越要缩减负债,形成恶性循环。
讲到这里,很多人心里会咯噔一下:房价调整、年轻人消费谨慎、人口减少,听起来和今天的我们何其相像。于是就有了各种“中国版失去三十年”的说法。
可是,把两个经济体放在一起比较,不能只看表面相似,更要看底子和走向。李奥列出了几组常被拿来比较的数字。
日本从1955年到1990年,实际国民生产总值增长到原来的约9.3倍;中国改革开放四十年,实际国内生产总值增长了约36倍。宏观杠杆率方面,泡沫破裂前后的日本债务水平已经处在高位;根据中国社科院国家资产负债表研究中心的数据,2026年二季度中国宏观杠杆率达到308.2%,同样面临债务压力。
仅看这些数字,确实容易让人联想到一起。但更关键的数字恰恰显示出差别。
而日本即便停滞了三十年,按世界银行的标准仍然稳居高收入国家之列。所谓“失去的三十年”,是在高位上原地踏步,和停在中等收入阶段上不去的“中等收入陷阱”,本来就是两回事。
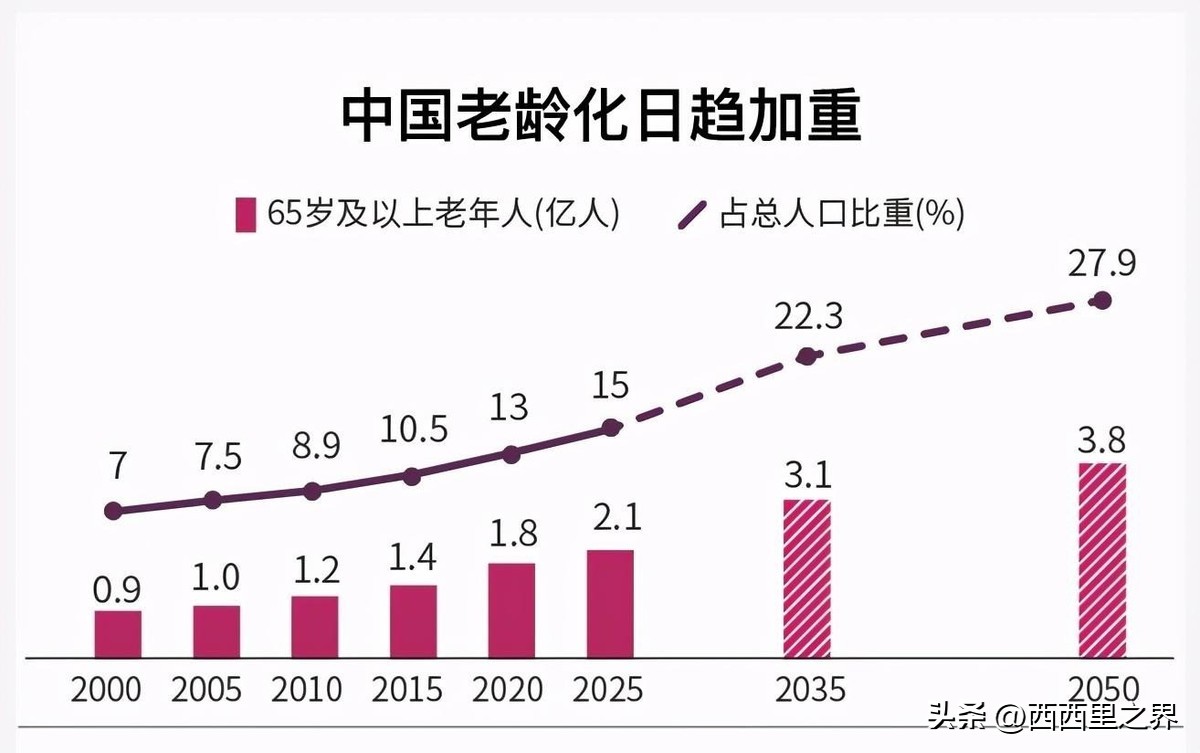
人口方面的对比则提醒人们不能掉以轻心。中国人口在2022年开始由增转减,而日本在1990年之后人口还继续增长了将近二十年,直到2008年前后才进入负增长。
所以,比较日本,正确的姿势不是简单地套用结论,而是分清哪些问题相似、哪些条件不同。经济发展阶段不同,回旋余地就不同;人口变化速度不同,需要应对的紧迫程度也不同。
把复杂的经济问题装进一个现成的标签里,既容易制造不必要的恐慌,也会让人忽视真正需要解决的问题。李奥认为,中国不会照搬日本的道路,最根本的区别在于经济的自主性。
有观点指出,日本战后崛起时,许多核心产业长期受制于人,经济主权并不完整;后来又在外部压力下仓促推行金融自由化,资金脱实向虚,为全民炒地炒股埋下伏笔。这种结构性的软肋,是理解日本泡沫的另一把钥匙。
日本国内看似停下来了,但它在海外的布局一刻也没停。他也承认,日本这三十年并非一无是处。
作为老龄化程度最高的国家之一,日本建立了覆盖全民的养老金体系和高质量的医疗服务,还有相当完善的育儿支持,这些都来之不易。但日本在高端人才培养和产业升级上动作迟缓,制造业长时间原地踏步,近些年才开始调整。
在李奥看来,日本的经历对中国最有价值的,是如何应对增速放缓、人口结构变化和金融体系稳定这几道难题。中日两国都经历过快速城镇化、人口老龄化和资产价格波动,但应对策略和结果并不一样。
认真吸取日本的经验教训,中国完全可以在未来的发展中做出更明智的选择。说到底,日本是一面镜子,而不是一份剧本。
它提醒我们:要防范资产泡沫和过度负债,要在政策上果断而不拖延,要让居民收入跟上经济增长,要提前应对人口变化。但它并不意味着中国注定要重复同样的命运。
底子不同、阶段不同、手里的工具也不同,拿日本的结局去预言中国的未来,本身就是一种偷懒。与其天天担心会不会成为下一个日本,不如把注意力放在实实在在的问题上:怎样让收入稳步增长,怎样让年轻人敢消费、愿生育,怎样让产业继续向上攀登。
把这些事情做好了,“失去的三十年”就只会是别人的历史,而不是我们的未来。